Domain galeriebilder.de kaufen?
Wir ziehen mit dem Projekt
galeriebilder.de um.
Sind Sie am Kauf der Domain
galeriebilder.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain galeriebilder.de kaufen?
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **

Ähnliche Suchbegriffe für Rückstellungen
Top-Angebote
Produkte zum Begriff Rückstellungen:
-
Skulptur GILDE "Skulptur Gesicht Silhouette naturfarben", braun (naturfarben), B:15,5cm H:63,5cm T:9cm, Mangoholz, Dekofiguren, Gesicht Dekoobjekt zeitgenössische Kunst abstrakte KöpfeDiese außergewöhnliche Skulptur verbindet natürliche Materialien mit modernem Design und wird zum stilvollen Blickfang in jedem Wohnraum. Die kunstvoll reduzierte Gesichtssilhouette aus hochwertigem Mangoholz fasziniert durch ihre individuelle Maserung und gibt jedem Exemplar einen einzigartigen Charakter. Die Kombination aus warmem Naturholz und schwarzer Basis schafft einen harmonischen Kontrast, der sowohl moderne als auch natürliche Einrichtungsstile perfekt ergänzt. Dank der stabilen Standfläche und des Filzbodens lässt sich die Skulptur sicher auf Sideboards, Regalen oder Konsolen platzieren, ohne empfindliche Oberflächen zu beschädigen. Mit einer imposanten Höhe setzt dieses Designobjekt eindrucksvolle Akzente und gibt Ihrem Zuhause eine stilvolle, ruhige und zugleich ausdrucksstarke Atmosphäre., Produktdetails: Einsatzbereich: Indoor, Anlässe: Geburtstag, Maßangaben: Breite: 15,5 cm, Tiefe: 9 cm, Höhe: 63,5 cm, Gewicht: 1.220 g, Material: Holzart (botanisch): Mangoholz (Mangifera indica), Material: Mangoholz, Holzart: Mango, Farbe: Farbbezeichnung: naturfarben, Optik/Stil: Motiv: Gesicht, Hinweise: Pflegehinweise: trocken abwischbar, Wissenswertes: Art Herstellung: maschinell, Wissenswertes: auf Basis, Filzboden75,64 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kunstwerk-Polo - 50Grobes Werk, feine Art. Premiere für einen Hybrid aus klassischem Strickpolo und popartigem Kunststück: extreme Maschenstärke, nahtlos verstrickte Intarsia-Motive und eine Farbkomposition, die an Ruhestörung grenzt. Dank des Baumwoll-Polyamid-Gewebes übrigens hinreißend komfortabel zu tragen, nur falls jetzt jemand meint, Kunst müsse irgendwie unbequem sein. Passt zu neutralen Chinos, Raw-Denim und auf jede Vernissage.84,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
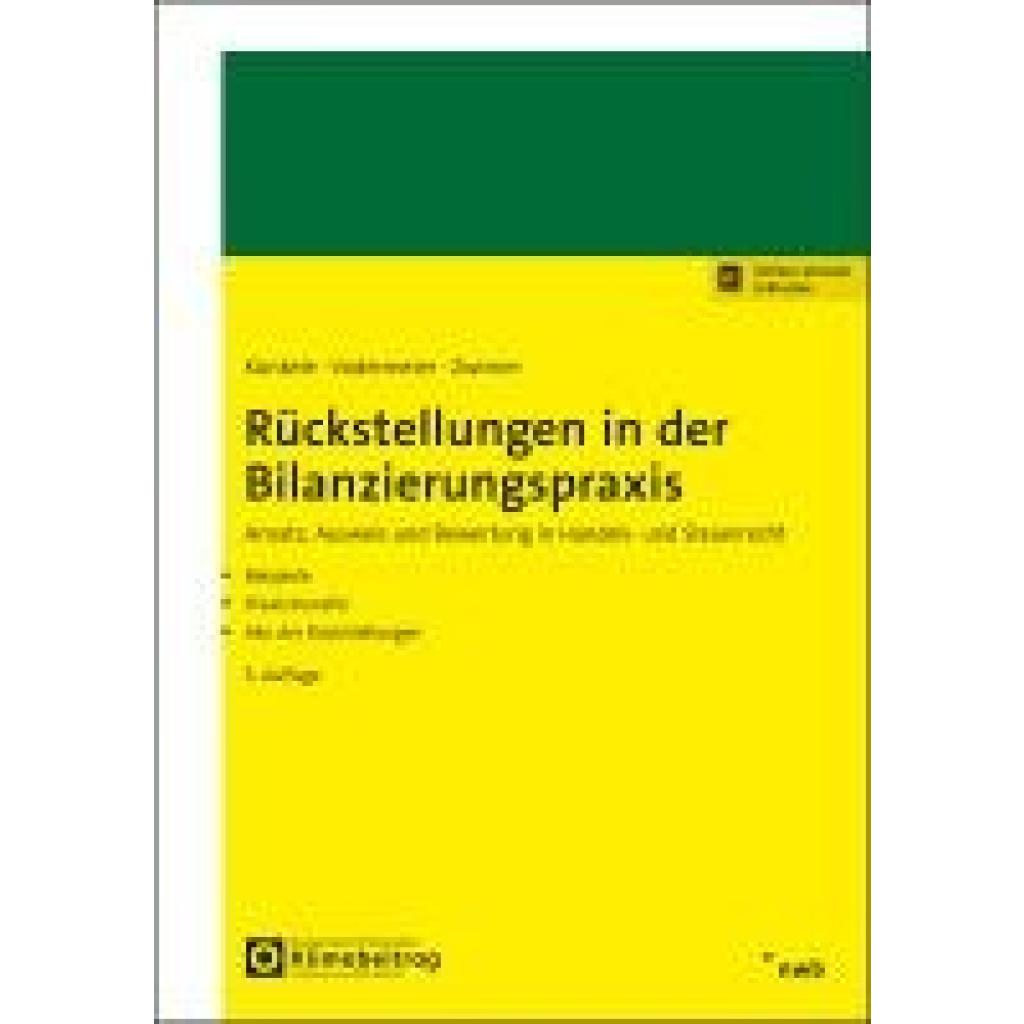
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwirkslies, Michele: Rückstellungen bilden, auflösen und buchenRückstellungen bilden, auflösen und buchen , Welche Voraussetzungen müssen vorliegen, damit Rückstellungen überhaupt gebildet werden dürfen? Wie unterscheiden sich der Ansatz und die Bewertung einer Rückstellung in der Handelsbilanz und in der Steuerbilanz? Dieses Fachbuch stellt den richtigen Umgang sowohl im Handels- als auch im Steuerrecht übersichtlich dar. Die Autorin Michele Schwirkslies behandelt nicht die Bilanzposition "Rückstellung" im Allgemeinen, sondern die vielen verschiedenen einzelnen, in der Praxis häufig auftretenden Rückstellungsarten. Sie zeigt anhand von zahlreichen Beispielen und unter Beachtung der aktuellen Rechtsprechung, wie Sie bei Rückstellungen alles richtig machen. Inhalte: Rückstellungsarten Einordnung der Rückstellungen in das Bilanzbild Abgrenzung der Rückstellungen von anderen Bilanzpositionen Rückstellungen in der Handelsbilanz: Ansatz, Bewertung, Auflösung Rückstellungen in der Steuerbilanz: Ansatz, Grundsatz der Maßgeblichkeit, Sonderregelungen, Bewertung, Auflösung Kontierungslexikon Neu in der 2. Auflage: Berücksichtigung von Elektro- und Hybridfahrzeugen im Berechnungsschema zur Ermittlung der Gewerbesteuerrückstellung Berücksichtigung der aktuellen sozialversicherungsrechtlichen Beitragsbemessungsgrenzen für die Berechnung von Urlaubsrückstellungen Wegfall der Abzinsungspflicht für Verbindlichkeiten durch das Vierte Corona-Steuerhilfegesetz , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. aktualisierte und überarbeitete Auflage 2024, Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Schwirkslies, Michele, Auflage: 24002, Auflage/Ausgabe: 2. aktualisierte und überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 246, Keyword: BMF-Schreiben; Bewertung; Bilanz; Buchführung; Handelsrecht; Jahresabschluss; Michele Schwirkslies; Rückstellungen; Steuerrecht; Verbindlichkeiten; auflösen; bilden; buchen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 219, Breite: 169, Höhe: 20, Gewicht: 413, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Warum bildet man Rückstellungen?
Man bildet Rückstellungen, um zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. Dadurch wird die finanzielle Situation des Unternehmens realistischer dargestellt. Rückstellungen dienen auch dazu, Gewinne zu glätten und somit eine gleichmäßige Ergebnisentwicklung über mehrere Perioden zu erreichen. Zudem können Rückstellungen steuerlich geltend gemacht werden und somit die Steuerlast des Unternehmens reduzieren. Durch die Bildung von Rückstellungen wird die Transparenz und Nachvollziehbarkeit der Bilanz verbessert. **
-
Wo werden Rückstellungen gebucht?
Rückstellungen werden in der Bilanz eines Unternehmens als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag bereits bekannt sind. Rückstellungen werden in der Regel in der Passivseite der Bilanz unter den Verbindlichkeiten ausgewiesen. Sie können beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungen, für Pensionen oder für Steuern gebildet werden. Rückstellungen sind wichtig, um die wirtschaftliche Lage eines Unternehmens realistisch darzustellen und mögliche Risiken angemessen zu berücksichtigen. **
-
Wie werden Rückstellungen gebucht?
Rückstellungen werden in der Buchhaltung gebucht, um zukünftige Verbindlichkeiten oder Verluste abzudecken, die zum Bilanzstichtag wahrscheinlich sind, aber noch nicht genau beziffert werden können. Die Buchung erfolgt durch eine Gegenbuchung auf der Passivseite der Bilanz und einer entsprechenden Aufwandsbuchung in der Gewinn- und Verlustrechnung. Dabei wird der Betrag der Rückstellung geschätzt und entsprechend verbucht. Rückstellungen müssen regelmäßig überprüft und angepasst werden, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
Welche Rückstellungen sind steuerlich zulässig?
Welche Rückstellungen sind steuerlich zulässig? Rückstellungen sind steuerlich zulässig, wenn sie nach den gesetzlichen Vorschriften gebildet werden und einen wirtschaftlichen Zusammenhang mit dem Geschäftsbetrieb haben. Typische Rückstellungen, die steuerlich anerkannt werden, sind beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungsverpflichtungen oder für Urlaubs- und Überstundenansprüche der Mitarbeiter. Es ist wichtig, dass die Rückstellungen angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Unternehmen sollten sich daher im Zweifelsfall von einem Steuerberater beraten lassen, um sicherzustellen, dass ihre Rückstellungen den steuerlichen Anforderungen entsprechen. **
Warum gehören Rückstellungen zum Fremdkapital?
Rückstellungen sind Verbindlichkeiten, die zu einem späteren Zeitpunkt fällig werden und daher als Fremdkapital betrachtet werden. Sie entstehen aus bereits eingegangenen Verpflichtungen, wie beispielsweise Garantien oder Rücknahmeverpflichtungen. Da sie erst in der Zukunft bezahlt werden müssen, zählen sie zu den langfristigen Verbindlichkeiten des Unternehmens. Rückstellungen dienen dazu, zukünftige finanzielle Belastungen abzudecken und stellen somit eine Art Fremdfinanzierung dar. Daher werden sie in der Bilanz unter dem Fremdkapital ausgewiesen. **
Top-Angebote
Produkte zum Begriff Rückstellungen:
-
100 Farben Marco Renior Ölfarben Bleistifte Set Künstler Skizze Zeichnung Kunst Malerei Erwachsene Malbuch Metall Blechdose100 Farben Marco Renior Ölfarben Bleistifte Set Künstler Skizze Zeichnung Kunst Malerei Erwachsene Malbuch Metall Blechdose. Dicke und weiche 3,7 mm Minen, macht das Malen und Zeichnen herrlich lebendig und glatt, einfach zu färben. Tolle Farben und liegt gut auf und vermischt sich. Die Farben sind lebendig und ermöglichen es Ihnen, mehr und mehr Schichten hinzuzufügen, die wirklich gut mit Ihrem Farbstil funktionieren. Stift mit amerikanischer Zeder, natürliche Holzmaserung, natürlicher Duft, elegant und schön. Umweltfreundliches Material, unschädlich für Ihre Gesundheit, absolut sicher für den Gebrauch durch jedermann, einschließlich Kinder und schwangere Frauen. Wird in einer kompakten, tragbaren Metall-Blechdose geliefert, das beste Geschenk für Ihre Kinder, Freunde, Familie.195,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
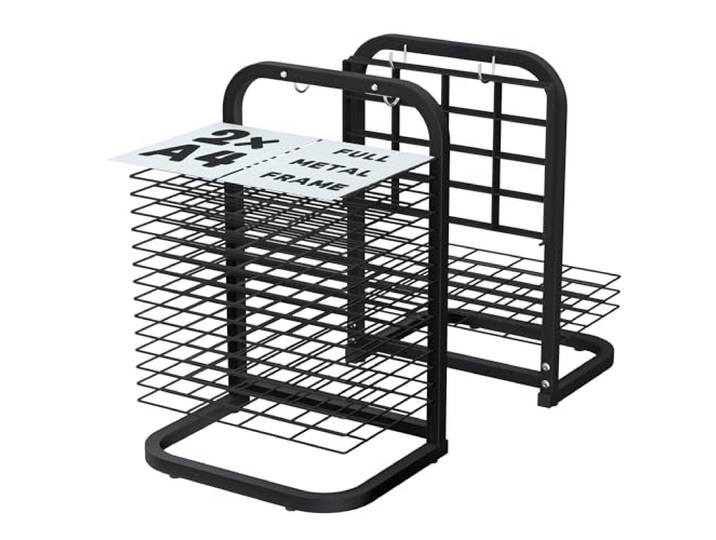
INNOVART Abtropfgestell mit 15 Ablagen für Klassenzimmer, Kunststudio und Zuhause, Metall-Desktop-Kunstwerk-Aufbewahrung, schwarzes Malerei-Trockengestell, Kunstwerk-Display-Organizer, Regale fürINNOVART Abtropfgestell mit 15 Ablagen für Klassenzimmer, Kunststudio und Zuhause, Metall-Desktop-Kunstwerk-Aufbewahrung, schwarzes Malerei-Trockengestell, Kunstwerk-Display-Organizer, Regale für. Hochwertiges Material – Dieser Kunsttrockner für Klassenzimmer und Kunststudio ist aus hochwertigem, verdicktem Stahl gefertigt, was Haltbarkeit und Langlebigkeit gewährleistet. Die Metallkonstruktion kann die Lebensdauer von Art Drying Racks verlängern, was eine hervorragende Leistung im täglichen Gebrauch bietet. Angemessene Größe – Die Gesamtgröße des schwarzen Farbregals ist 44,5 cm (L) x 33,5 cm (B) x 63,5 cm (H), jeder Drahtrahmen ist 42,4 cm (L) x 31 cm (B), mit einem Regalabstand von 2,5 cm, geeignet für A3-Papier. Einzigartiges Design – Diese Malerregale sind mit 15 hohlen Stahldrahtgeflechten ausgestattet, sodass Ihre Kunstwerke schneller und effektiver trocknen können. Und alle Regale sind mit begrenzten Punkten ausgestattet, um zu verhindern, dass sie herunterfallen, wodurch Zeichnungen sicher platziert werden. Wir haben zwei Haken auf der Rückseite des Kunstwerk-Aufbewahrungsregals zur Befestigung von Netzblättern entworfen, sodass Sie die Anzahl der zu verwendenden Regale frei wählen können. Einfach zu installieren – Der schwarze Malerei-Trockenständer wird mit einer leicht verständlichen Montageanleitung und den notwendigen Schrauben geliefert. Der Malerei-Trockenständer verfügt über detaillierte Richtlinien zum Montageprozess, und die gesamte Einrichtung kann in wenigen Minuten abgeschlossen werden. Verwenden Sie beim Reinigen einfach ein feuchtes Tuch, um es abzuwischen. Vielfältige Anwendungsmöglichkeiten: Das Aufbewahrungsregal für Kunstwerke ist sehr geeignet für verschiedene Größen von Papier, Karton sowie zum Trocknen und Aufbewahren von Ölgemälden, Aquarellbildern, Postern und verschiedenen anderen künstlerischen Kreationen. Es ist eine gute Wahl für Kunststudios, Schulen, Haushalte, Kindergärten, frühkindliche Bildungszentren, kreative Werkstätten und alle anderen Gelegenheiten, bei denen ein trockenes Ölgemälde erforderlich ist. Farbe:Schwarz192,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
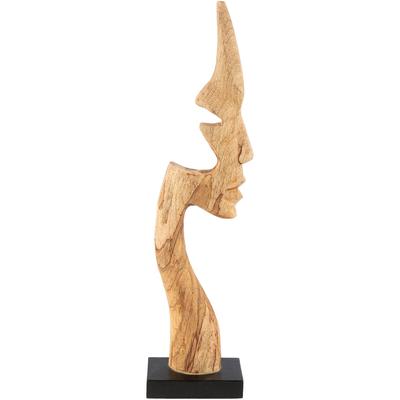
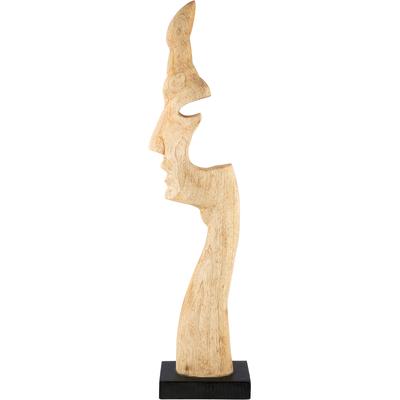
Skulptur GILDE "Skulptur Gesicht Silhouette naturfarben", braun (naturfarben), B:15,5cm H:63,5cm T:9cm, Mangoholz, Dekofiguren, Gesicht Dekoobjekt zeitgenössische Kunst abstrakte KöpfeDiese außergewöhnliche Skulptur verbindet natürliche Materialien mit modernem Design und wird zum stilvollen Blickfang in jedem Wohnraum. Die kunstvoll reduzierte Gesichtssilhouette aus hochwertigem Mangoholz fasziniert durch ihre individuelle Maserung und gibt jedem Exemplar einen einzigartigen Charakter. Die Kombination aus warmem Naturholz und schwarzer Basis schafft einen harmonischen Kontrast, der sowohl moderne als auch natürliche Einrichtungsstile perfekt ergänzt. Dank der stabilen Standfläche und des Filzbodens lässt sich die Skulptur sicher auf Sideboards, Regalen oder Konsolen platzieren, ohne empfindliche Oberflächen zu beschädigen. Mit einer imposanten Höhe setzt dieses Designobjekt eindrucksvolle Akzente und gibt Ihrem Zuhause eine stilvolle, ruhige und zugleich ausdrucksstarke Atmosphäre., Produktdetails: Einsatzbereich: Indoor, Anlässe: Geburtstag, Maßangaben: Breite: 15,5 cm, Tiefe: 9 cm, Höhe: 63,5 cm, Gewicht: 1.220 g, Material: Holzart (botanisch): Mangoholz (Mangifera indica), Material: Mangoholz, Holzart: Mango, Farbe: Farbbezeichnung: naturfarben, Optik/Stil: Motiv: Gesicht, Hinweise: Pflegehinweise: trocken abwischbar, Wissenswertes: Art Herstellung: maschinell, Wissenswertes: auf Basis, Filzboden75,64 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kunstwerk-Polo - 50Grobes Werk, feine Art. Premiere für einen Hybrid aus klassischem Strickpolo und popartigem Kunststück: extreme Maschenstärke, nahtlos verstrickte Intarsia-Motive und eine Farbkomposition, die an Ruhestörung grenzt. Dank des Baumwoll-Polyamid-Gewebes übrigens hinreißend komfortabel zu tragen, nur falls jetzt jemand meint, Kunst müsse irgendwie unbequem sein. Passt zu neutralen Chinos, Raw-Denim und auf jede Vernissage.84,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Warum bildet man Rückstellungen?
Man bildet Rückstellungen, um zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. Dadurch wird die finanzielle Situation des Unternehmens realistischer dargestellt. Rückstellungen dienen auch dazu, Gewinne zu glätten und somit eine gleichmäßige Ergebnisentwicklung über mehrere Perioden zu erreichen. Zudem können Rückstellungen steuerlich geltend gemacht werden und somit die Steuerlast des Unternehmens reduzieren. Durch die Bildung von Rückstellungen wird die Transparenz und Nachvollziehbarkeit der Bilanz verbessert. **
Ähnliche Suchbegriffe für Rückstellungen
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwirkslies, Michele: Rückstellungen bilden, auflösen und buchenRückstellungen bilden, auflösen und buchen , Welche Voraussetzungen müssen vorliegen, damit Rückstellungen überhaupt gebildet werden dürfen? Wie unterscheiden sich der Ansatz und die Bewertung einer Rückstellung in der Handelsbilanz und in der Steuerbilanz? Dieses Fachbuch stellt den richtigen Umgang sowohl im Handels- als auch im Steuerrecht übersichtlich dar. Die Autorin Michele Schwirkslies behandelt nicht die Bilanzposition "Rückstellung" im Allgemeinen, sondern die vielen verschiedenen einzelnen, in der Praxis häufig auftretenden Rückstellungsarten. Sie zeigt anhand von zahlreichen Beispielen und unter Beachtung der aktuellen Rechtsprechung, wie Sie bei Rückstellungen alles richtig machen. Inhalte: Rückstellungsarten Einordnung der Rückstellungen in das Bilanzbild Abgrenzung der Rückstellungen von anderen Bilanzpositionen Rückstellungen in der Handelsbilanz: Ansatz, Bewertung, Auflösung Rückstellungen in der Steuerbilanz: Ansatz, Grundsatz der Maßgeblichkeit, Sonderregelungen, Bewertung, Auflösung Kontierungslexikon Neu in der 2. Auflage: Berücksichtigung von Elektro- und Hybridfahrzeugen im Berechnungsschema zur Ermittlung der Gewerbesteuerrückstellung Berücksichtigung der aktuellen sozialversicherungsrechtlichen Beitragsbemessungsgrenzen für die Berechnung von Urlaubsrückstellungen Wegfall der Abzinsungspflicht für Verbindlichkeiten durch das Vierte Corona-Steuerhilfegesetz , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. aktualisierte und überarbeitete Auflage 2024, Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Schwirkslies, Michele, Auflage: 24002, Auflage/Ausgabe: 2. aktualisierte und überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 246, Keyword: BMF-Schreiben; Bewertung; Bilanz; Buchführung; Handelsrecht; Jahresabschluss; Michele Schwirkslies; Rückstellungen; Steuerrecht; Verbindlichkeiten; auflösen; bilden; buchen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 219, Breite: 169, Höhe: 20, Gewicht: 413, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Skulptur GILDE "Skulptur Gesicht Silhouette naturfarben", braun (naturfarben), B:15,5cm H:63,5cm T:9cm, Mangoholz, Dekofiguren, Gesicht Dekoobjekt zeitgenössische Kunst abstrakte KöpfeDiese außergewöhnliche Skulptur verbindet natürliche Materialien mit modernem Design und wird zum stilvollen Blickfang in jedem Wohnraum. Die kunstvoll reduzierte Gesichtssilhouette aus hochwertigem Mangoholz fasziniert durch ihre individuelle...75,69 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Skulptur GILDE "Skulptur Gesicht Silhouette naturfarben", beige (naturfarben), B:15,5cm H:67cm T:9cm, Mangoholz, Dekofiguren, Gesicht Dekoobjekt zeitgenössische Kunst abstrakte KöpfeDiese außergewöhnliche Skulptur verbindet natürliche Materialien mit modernem Design und wird zum stilvollen Blickfang in jedem Wohnraum. Die kunstvoll reduzierte Gesichtssilhouette aus hochwertigem Mangoholz fasziniert durch ihre individuelle...75,11 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wo werden Rückstellungen gebucht?
Rückstellungen werden in der Bilanz eines Unternehmens als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag bereits bekannt sind. Rückstellungen werden in der Regel in der Passivseite der Bilanz unter den Verbindlichkeiten ausgewiesen. Sie können beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungen, für Pensionen oder für Steuern gebildet werden. Rückstellungen sind wichtig, um die wirtschaftliche Lage eines Unternehmens realistisch darzustellen und mögliche Risiken angemessen zu berücksichtigen. **
-
Wie werden Rückstellungen gebucht?
Rückstellungen werden in der Buchhaltung gebucht, um zukünftige Verbindlichkeiten oder Verluste abzudecken, die zum Bilanzstichtag wahrscheinlich sind, aber noch nicht genau beziffert werden können. Die Buchung erfolgt durch eine Gegenbuchung auf der Passivseite der Bilanz und einer entsprechenden Aufwandsbuchung in der Gewinn- und Verlustrechnung. Dabei wird der Betrag der Rückstellung geschätzt und entsprechend verbucht. Rückstellungen müssen regelmäßig überprüft und angepasst werden, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Welche Rückstellungen sind steuerlich zulässig?
Welche Rückstellungen sind steuerlich zulässig? Rückstellungen sind steuerlich zulässig, wenn sie nach den gesetzlichen Vorschriften gebildet werden und einen wirtschaftlichen Zusammenhang mit dem Geschäftsbetrieb haben. Typische Rückstellungen, die steuerlich anerkannt werden, sind beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungsverpflichtungen oder für Urlaubs- und Überstundenansprüche der Mitarbeiter. Es ist wichtig, dass die Rückstellungen angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Unternehmen sollten sich daher im Zweifelsfall von einem Steuerberater beraten lassen, um sicherzustellen, dass ihre Rückstellungen den steuerlichen Anforderungen entsprechen. **
-
Warum gehören Rückstellungen zum Fremdkapital?
Rückstellungen sind Verbindlichkeiten, die zu einem späteren Zeitpunkt fällig werden und daher als Fremdkapital betrachtet werden. Sie entstehen aus bereits eingegangenen Verpflichtungen, wie beispielsweise Garantien oder Rücknahmeverpflichtungen. Da sie erst in der Zukunft bezahlt werden müssen, zählen sie zu den langfristigen Verbindlichkeiten des Unternehmens. Rückstellungen dienen dazu, zukünftige finanzielle Belastungen abzudecken und stellen somit eine Art Fremdfinanzierung dar. Daher werden sie in der Bilanz unter dem Fremdkapital ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.